은행은 RAROC로 보고,
트레이더는 R로 본다
RAROC는 번 돈을 위험자본으로 나눈 위험 대비 성과지표다
트레이더에게 같은 역할을 하는 게 R이다
Trade R은 할당된 R만큼 손절 자리에 맞춰 수량을 계산하고 매수한다
손절 자리를 잡는 로직은 사람마다 직접 짤 수 있다
자격증 공부를 하다가 RAROC라는 말이 나왔다.
금융회사는 돈을 많이 번 부서보다, 위험 대비 많이 번 부서를 높게 친다.
그 잣대가 RAROC다.
트레이더에게도 똑같은 잣대가 있다.
RAROC는 위험 대비 성과다
RAROC(Risk-Adjusted Return on Capital)는 위험조정 자본수익률이다.
RAROC = 위험조정 수익 ÷ 위험자본
위험조정 수익은 번 돈에서 비용과 예상 손실을 뺀 값이다.
위험자본은 보통 VaR, 정해진 확률에서 최대로 잃을 수 있는 돈으로 잡는다.
| 부서 | RAROC | 번 돈과 위험자본 |
|---|---|---|
| A | 10% | 1,000만 원 벌었다 위험자본 1억 원 |
| B | 50% | 1,000만 원 벌었다 위험자본 2,000만 원 |
번 돈은 같아도 B가 훨씬 잘한 거다.
얼마 벌었냐보다, 얼마를 걸고 벌었냐가 중요하다.
트레이더의 RAROC, R
개인 트레이더에게 같은 역할을 하는 게 R이다.
1R은 한 번 매매에서 잃기로 미리 정한 금액이다.
계좌 1,000만 원에서 한 번에 0.5%만 잃기로 했다면 1R은 5만 원이다.
10만 원을 벌면 +2R, 계획대로 손절되면 −1R이다.
원으로 세면 운인지 실력인지 안 보인다.
R로 세면 걸었던 위험 대비 얼마를 벌었는지가 보인다.
R을 정하면 주문까지 가는 앱, Trade R
그래서 Trade R을 만들었다.
이름의 R이 바로 이 R이다.
할당된 R만큼, 정해 놓은 로직으로 손절 자리를 맞춰 베팅 사이즈를 계산하고 매수까지 해 준다.
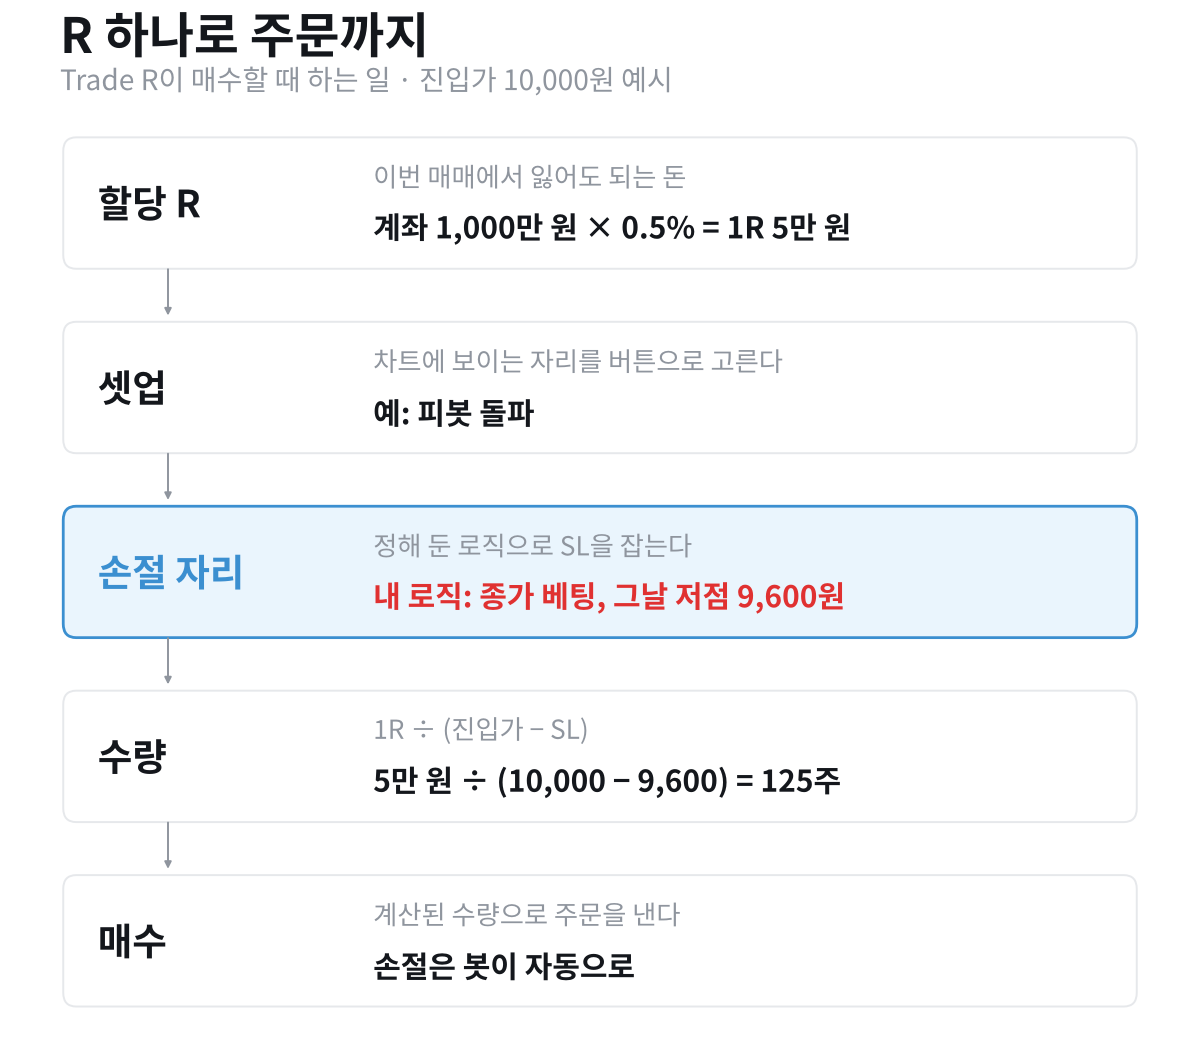
나는 종가 베팅을 한다.
장 마감 직전에 사고, 그날 저점을 손절 자리로 잡는다.
그러면 수량은 1R을 진입가와 그날 저점의 차이로 나눈 만큼이다.
이건 내 방식일 뿐이다.
손절 자리를 어디에 둘지는 사람마다 자기 로직을 짜서 넣을 수 있는 앱이다.
전날 저점이든, 이동평균선이든, 평소 변동폭이든 규칙만 있으면 된다.
셋업 버튼으로 매수 근거를 남기는 방법은 매매일지 글에 적었다.
그래서 뭘 하면 되나
수익률보다 R로 센다.
| 질문 | 할 일 |
|---|---|
| 얼마 걸까? | 1R을 먼저 정한다 |
| 어디서 틀렸나? | 손절 로직을 정한다 |
| 얼마나 살까? | 1R ÷ (진입가 − 손절가) |
| 잘했나? | 결과를 R로 센다 |
은행이 RAROC로 부서를 평가하듯, 나는 R로 내 매매를 평가한다.
첫 댓글을 남겨 주세요.