넥스트 엔비디아 찾기: 로봇의 병목, 센서에서 나올까
AI 붐의 큰돈은 병목에서 나왔다, 로봇 붐의 병목은 어디일까
라이다는 많이 팔리지만 가격 전쟁, 3D 카메라는 점유율 70%에도 매출 제자리
병목에 가장 가까운 건 손끝 감각, 아직 '넥스트 엔비디아'는 안 보인다
왜 '넥스트 엔비디아'를 찾을까
- AI 붐에서 제일 큰돈을 번 건 병목을 쥔 회사였다. 모두가 필요한데 대신할 게 없는 부품, 엔비디아의 AI 칩과 SK하이닉스의 HBM 말이다.
- 고속도로가 아무리 넓어도 톨게이트가 하나면 다들 거기서 멈춘다. 돈은 그 톨게이트가 번다.
- 로봇 붐이 온다면 같은 질문을 해 볼 수 있다. 누가 이기든 꼭 사야 하는 로봇 부품은 뭘까?
- 후보는 관절, 두뇌, 감각 정도다. 관절은 한국 로봇주 글, 두뇌는 AMD 글에서 다뤘다. 이번엔 감각, 센서다.
로봇은 뭘로 보고 느낄까
- 로봇 센서는 사람 감각처럼 나눠 보면 쉽다.
- 눈: 카메라, 깊이 카메라, 레이저로 주변을 3D로 그리는 라이다
- 손끝: 물건을 잡을 때 압력과 미끄러짐을 느끼는 촉각 센서
- 근육: 관절에 걸리는 힘을 재는 토크 센서와 힘 센서
- 균형: 기울기와 움직임을 재는 관성 센서
- 휴머노이드 한 대엔 관절 토크 센서만 28개쯤 들어간다고 한다. 이런 센서가 부품 원가의 약 15%다.
센서 회사들은 지금 어떨까
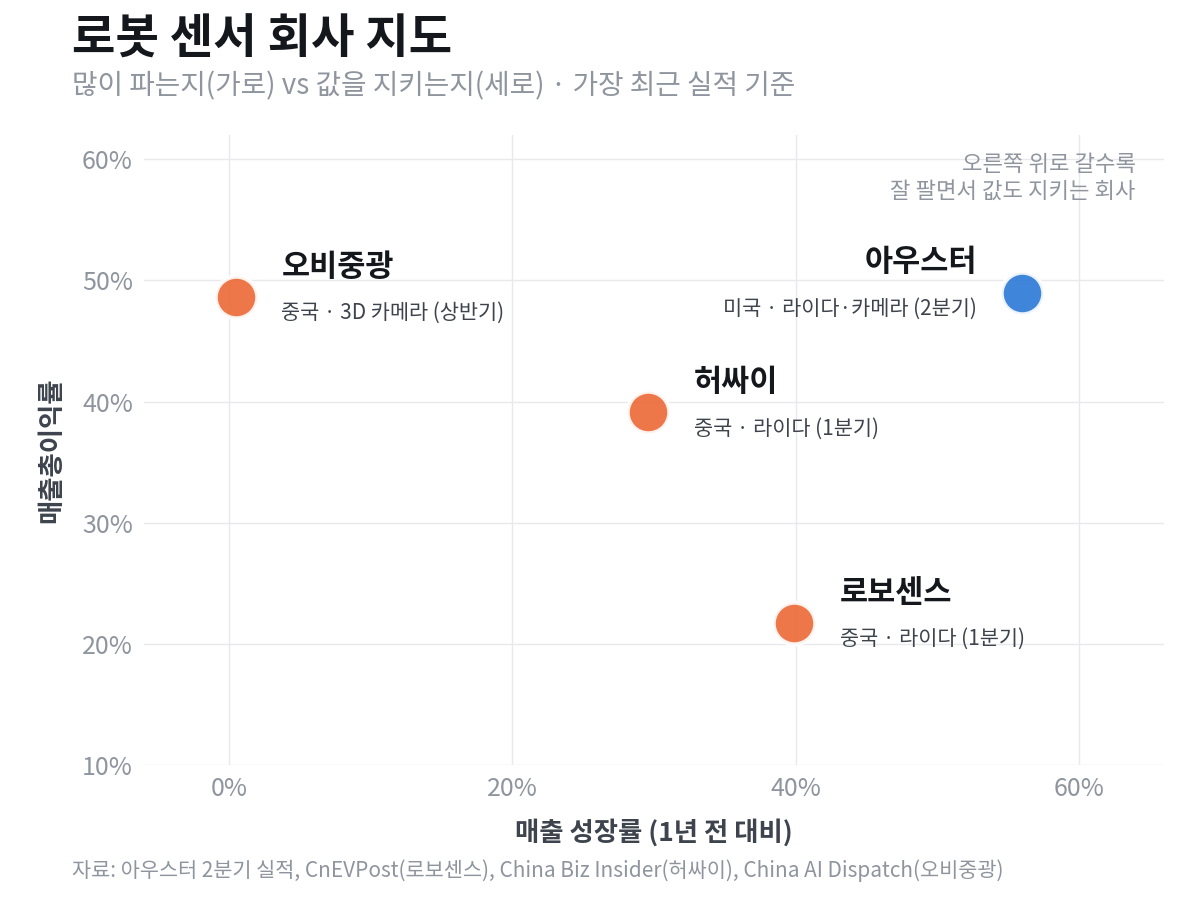
- 라이다부터 보자. 미국 아우스터는 2분기 매출이 56% 늘었고 매출총이익률은 49%다.
- 라이다를 가장 많이 파는 회사 중 하나인 중국 허싸이는 1분기 로봇용 판매가 138% 늘었다. 근데 평균 판매가가 1년 새 45% 떨어졌고, 이익률이 처음으로 40% 아래로 내려갔다.
- 중국 로보센스도 로봇용 라이다가 1년 새 1,458.8% 늘었는데, 평균 판매가는 52% 떨어졌다.
- 많이 파는데 값은 절반 가까이 떨어진다. 손님은 줄을 서는데 가격표는 계속 내려가는 가게랑 비슷함.
- 3D 카메라 회사 오비중광은 중국 서비스 로봇과 한국 이동형 로봇 시장의 70% 넘게 쥐었다고 밝혔다. 그런데 전체 매출은 0.5% 느는 데 그쳤고 순이익은 줄었다.
- 힘 센서 쪽은 미국 ATI(노반타 자회사)가 오랜 강자고, 한국엔 비상장사 에이딘로보틱스가 손끝용 6축 센서와 촉각 센서를 내놓고 있다. 근데 중국이 빠르다. 6축 힘 센서 자국산 비율이 4년 새 19%에서 57.8%로 올랐고, 값은 수입품의 절반 수준이었다.
주가는 어떻게 갈렸을까
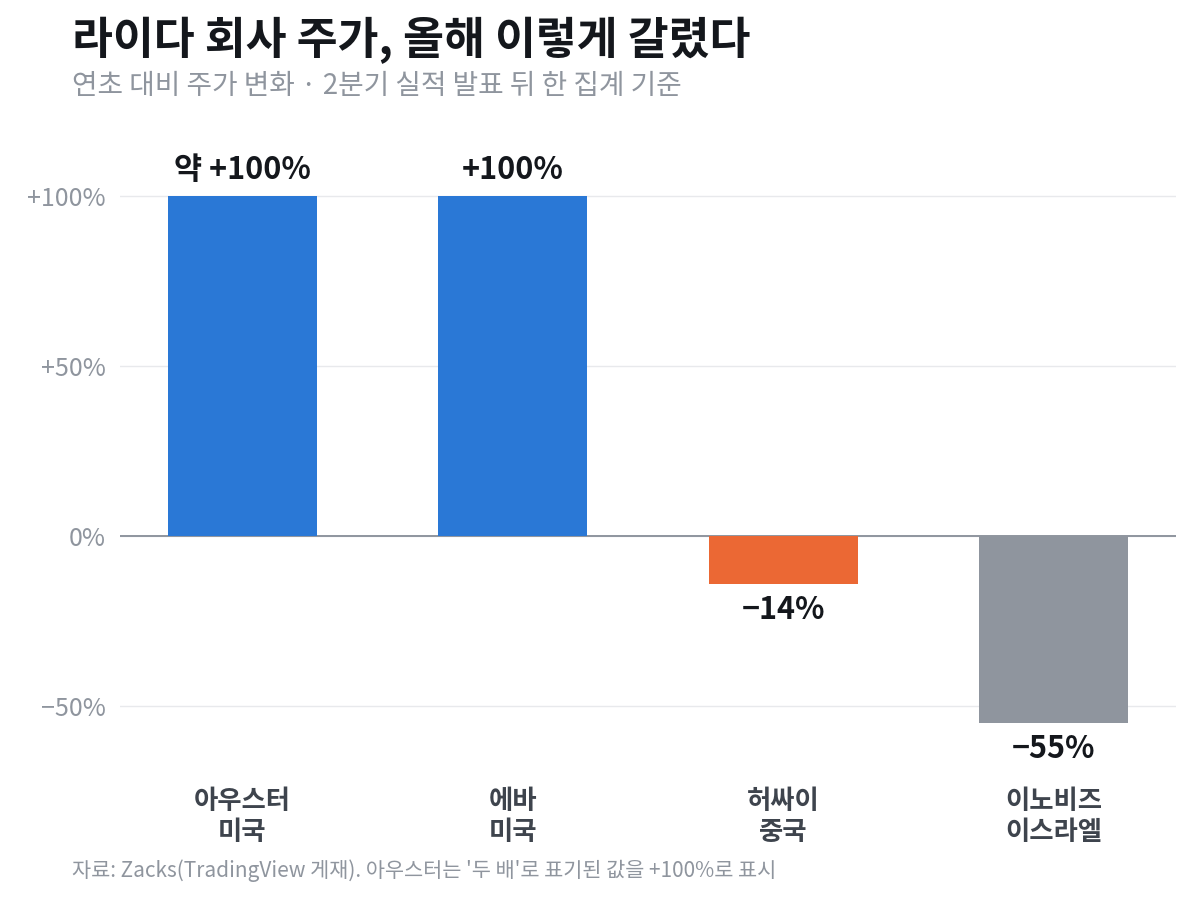
- 같은 라이다인데 주가는 딴판이다. 미국 아우스터와 에바는 올해 두 배가 됐고, 중국 허싸이는 14%, 이스라엘 이노비즈는 55% 빠졌다.
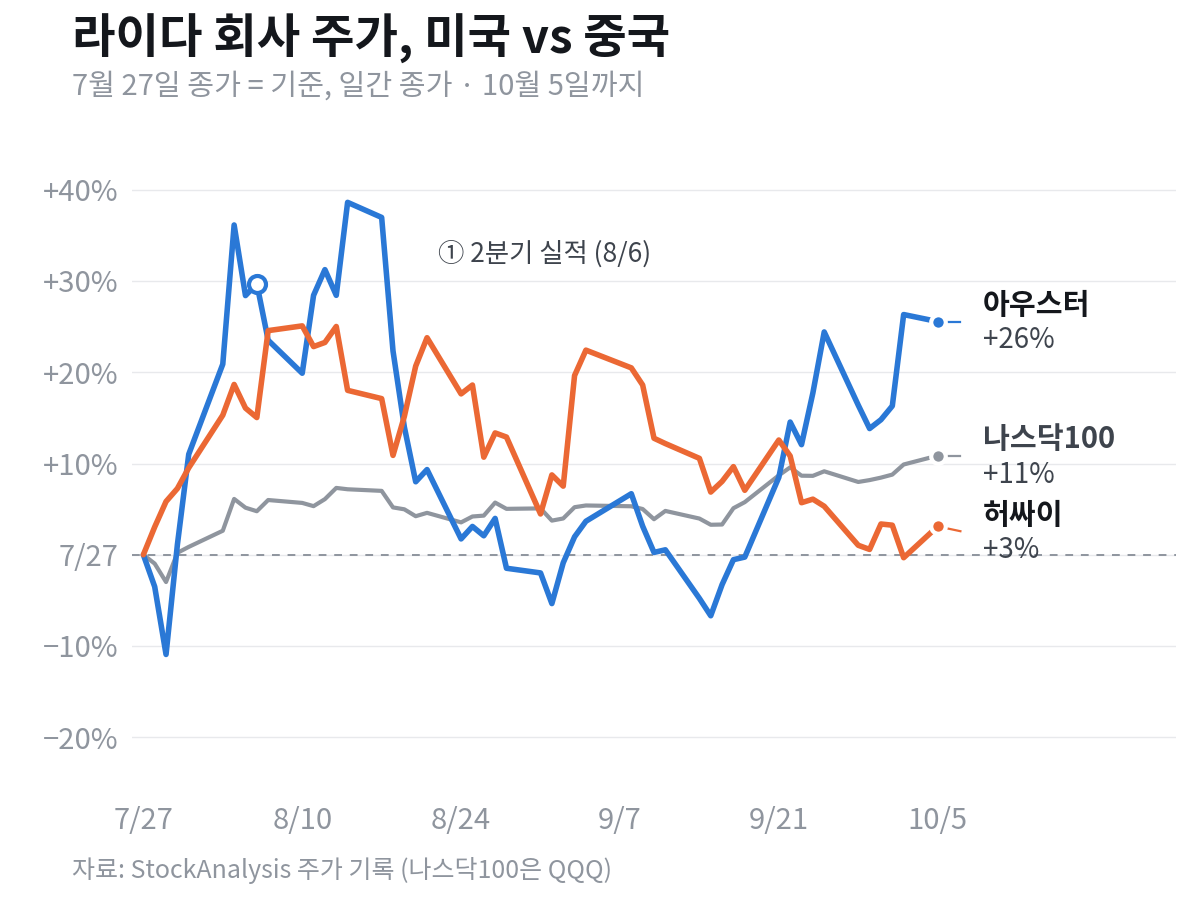
- 최근 두 달여만 봐도 아우스터 +26%, 나스닥100 +11%, 허싸이 +3%였다.
- 왜 갈렸을까? 아우스터는 판매량도 늘고 이익률도 좋아졌다. 허싸이는 많이 팔았지만 값이 떨어져 이익률이 내려갔다.
- 아우스터도 위험은 있다. 아직 적자이고 시가총액이 1년 매출의 약 15배다.
- 내가 보기엔 시장은 '라이다'라는 이름보다 '값을 지키면서 늘어나는 회사'에 돈을 주고 있다.
그래서 센서가 병목이 될까
- 엔비디아처럼 되려면 세 가지가 필요하다고 봄. 다른 걸로 쉽게 못 바꿀 것, 값을 정할 힘, 고객이 그 제품에 맞춰 개발하게 만드는 생태계.
- 라이다는 병목이 아니라 가격 전쟁이다. 허싸이는 생산능력을 올해 말까지 400만 대 이상으로 두 배 늘리는 중이다. 부족하지 않으니 값을 올릴 힘이 약하다.
- 3D 카메라는 점유율은 높은데 돈이 안 커진다. 70%를 쥐고도 매출이 제자리라는 건 시장 자체가 아직 작다는 뜻이다.
- 손끝 감각이 진짜 병목 후보다. 유니트리도 상장 서류에서 상용화의 벽으로 손의 정밀도를 꼽았다. 촉각 센서를 오래 버티게, 대량으로 만드는 게 아직 숙제다.
- 근데 여기도 넥스트 엔비디아는 안 보인다. 회사는 많고 작은데, 중국이 자국산으로 바꾸면서 값을 낮추고 있거든.
- 센서는 로봇에 꼭 필요하지만, 지금은 '부족해서 비싼 부품'이 아니라 '많아져서 싸지는 부품'에 가깝다. 병목이 생긴다면 손끝 감각 쪽일 가능성이 크다고 봄.
- 센서 하나만 파는 회사보다 아우스터처럼 라이다·카메라·소프트웨어를 묶어 '로봇의 눈'을 통째로 파는 쪽이 값을 지키기 유리해 보인다. 엔비디아도 칩에 개발 도구까지 묶어서 고객을 붙잡았다.
앞으로 볼 숫자
- 체크할 건 이렇다.
- 이익률: 아우스터가 50% 안팎을 지키는지, 허싸이가 다시 40% 위로 올라오는지
- 로봇 매출: 잔디깎이·배달 로봇을 넘어 휴머노이드 매출이 숫자로 나오는지
- 촉각 센서: 손끝 센서를 싸게, 오래 가게, 대량으로 만드는 회사가 나오는지
- 아우스터: 3분기 매출 전망(5,450만~5,750만 달러)을 맞추는지, 새 라이다 Rev8 양산이 계획대로 커지는지
- 규제: 미국이 중국산 센서까지 막는지. 막히면 미국 센서 회사엔 기회다
- 넥스트 엔비디아는 이름이 아니라 숫자로 찾아야 한다. 많이 팔면서 값도 지키는 회사가 나타나면 그때가 진짜 병목임.
특정 종목의 매수·매도 권유가 아니라 시장을 공부한 기록임.
출처
- 아우스터 — 2분기 실적 (8월 6일)
- Zacks — 아우스터 연초 대비 주가와 경쟁사 비교
- China Biz Insider — 허싸이 1분기와 가격 전쟁
- CnEVPost — 로보센스 로봇용 라이다 출하 (5월 28일)
- Börse Express — 에바와 LG이노텍 투자
- China AI Dispatch — 오비중광 상반기 실적 (9월 24일)
- 헬로티 — 에이딘로보틱스 휴머노이드 센서 (2월 4일)
- Humanoid Robotics Technology — 노반타(ATI) 힘·토크 센서
- 36Kr — 휴머노이드 센서 수요와 가격 (2025년 9월)
- RobotShop — 유니트리 G1 사양
- StockAnalysis — 아우스터·허싸이·QQQ 주가 기록
첫 댓글을 남겨 주세요.