AI 쇼핑 전쟁,
아마존이 막았는데 메타가 웃었다
아마존, 메타 쇼핑 AI '뮤즈' 차단
메타 주가는 9월 +26.7%, 차단 다음 날 오히려 +11%
뮤즈 인기가 언제 돈이 되는지는 아직 물음표
"예산 안에서 조건에 맞는 운동화를 찾아줘." 이 말 한마디에 AI가 주문까지 끝내준다면?
메타의 AI 서비스 '뮤즈'가 딱 이걸 하려 했는데, 아마존이 막았다.
그럼 이 뉴스를 본 투자자는 메타와 아마존 중 어디를 봐야 할까?
물건 사겠다는 손님을 데려오겠다는데, 아마존은 왜 문을 닫았을까?
둘 중 어디를 봐야 하는지, 내 답은 끝에 적었다.
말만 하는 AI에서 대신 움직이는 AI로
챗봇은 상품을 추천하고 링크를 준다.
누르고 주문하는 건 사람 몫이다.
AI 에이전트는 한 발 더 간다.
브라우저를 열고, 상품을 찾고, 입력창까지 채운다.
뮤즈는 9월 8일 미국에서 나온 메타의 AI 비서 앱이다.
두뇌는 뮤즈 스파크라는 모델이다.
AI 모델 평가 기관 Artificial Analysis의 점수(4월 첫 버전 기준)와 앱 순위를 같이 보면 이렇다.
| 지표 | 뮤즈 스파크 | 비교 |
|---|---|---|
| 종합 지수 | 52점 | 제미나이 3.1 프로·GPT-5.4·클로드 오퍼스 4.6 다음 |
| 실제 업무 평가 GDPval-AA | 1,427점 | GPT-5.4 1,676점 클로드 소넷 4.6 1,648점 |
| 미국 앱스토어 | 무료 앱 1위 | 출시 일주일 만 |
성적은 4등권이고 하필 '대신 일하기' 점수가 약한데, 인기투표는 1등 한 셈이다.
내가 보기엔 모델 점수보다 사람 모으는 힘이 메타의 무기다.
문제는 쇼핑몰이 문을 닫으면 거기서 끝이라는 거다.
장보기 목록을 완벽하게 짜 온 심부름꾼도 마트 입구에서 막히면 빈손으로 돌아온다.
쇼핑몰은 물건만 파는 곳이 아니다
우리는 쇼핑몰에서 광고를 보고 추천 상품을 비교한다.
쇼핑몰은 그 사이에 우리가 뭘 좋아하는지 알게 된다.
근데 AI가 상품 하나만 딱 골라 오면?
광고도 추천 상품도 볼 일이 없다.
내가 보기엔 소비자한테는 클릭 몇 번 줄어드는 일이지만, 쇼핑몰한테는 손님을 만나는 방식이 바뀌는 일이다.
사실 아마존도 자체 쇼핑 AI가 있다.
AI 쇼핑이 싫다기보다, 남의 AI가 자기 매장에서 어떻게 움직일지를 쥐고 싶은 거다.
대신 쇼핑하는 AI의 경쟁력은 고르는 능력과 주문을 끝낼 권한, 둘 다에 달려 있다.
아마존이 막은 게 처음이 아니다
아마존은 9월 20일 밤 뮤즈를 막았다.
메타가 미리 알리지 않았고, 뮤즈가 돌아다닐 때 자기가 AI라는 걸 밝히지 않는다는 이유였다.
남의 쇼핑 AI를 대하는 태도를 회사별로 모으면 이렇다.
| 쇼핑몰 | 상대 AI | 대응 |
|---|---|---|
| 아마존 | 메타 뮤즈 | 9월 20일 밤 차단 "허가받지 않은 AI 에이전트의 계속된 접근은 이용약관 위반" |
| 아마존 | 구글·오픈AI 쇼핑 에이전트 | 앞서 차단 |
| 아마존 | 퍼플렉시티 코멧 | 소송 |
| 쇼피파이 | 메타 뮤즈 | 9월 21일 제휴 모든 쇼핑몰에서 샵페이로 결제까지 |
같은 AI 손님을 두고 한 집은 문을 닫고, 한 집은 문을 활짝 연 셈이다.
주가는 어떻게 반응했을까
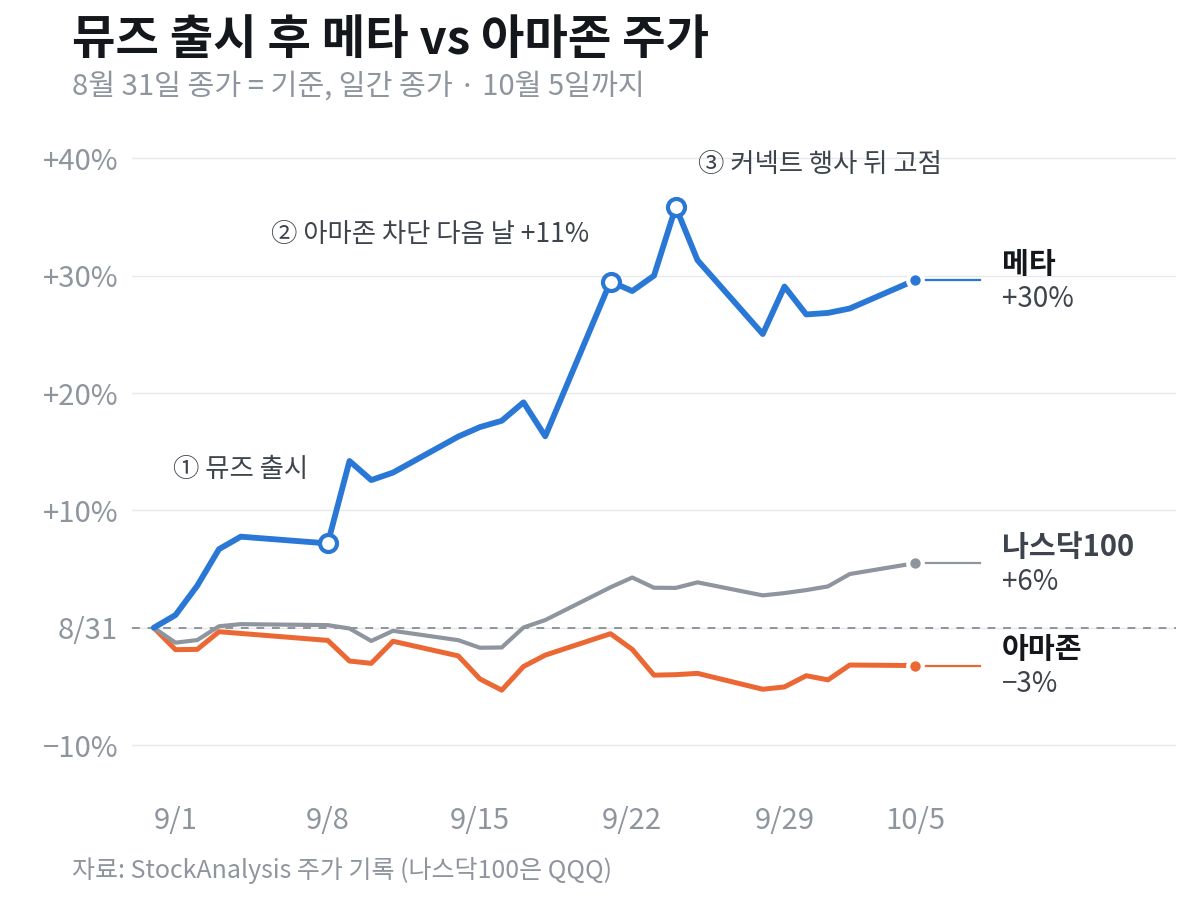
메타 주가는 9월 한 달 동안 26.7% 올랐다.
2022년 11월 이후 가장 좋은 달이었다.
날짜별로 보면 이렇다.
| 날짜 | 일 | 메타 주가 |
|---|---|---|
| 9월 9일 | 뮤즈 출시 다음 날 | 하루 +6.6% |
| 9월 21일 | 아마존 차단 다음 날 | 하루 +11% 웰스파고 목표주가 640→796달러, 쇼피파이 제휴 |
| 9월 24일 | 커넥트 행사 직후 | 고점 777.59달러 8월 말보다 36% 높다 |
| 그 뒤 나흘 | 수수료율 미공개 | 시가총액 약 1,340억 달러 감소 |
시장은 차단보다 뮤즈 인기와 쇼피파이 쪽을 더 크게 봤다.
아마존 주가는 9월 내내 246~259달러 사이라 크게 흔들리지 않았다.
고점 뒤 하락은 저커버그가 거래 수수료를 받겠다면서 몇 %인지는 안 밝힌 탓이라는 분석이 나왔다.
"그래서 얼마 버는데?"라는 물음이 커진 거다.
메타를 받치는 건 결국 광고
메타 돈은 대부분 광고에서 나온다.
광고 실적과 뮤즈로 벌 수 있는 돈을 나란히 놓으면 이렇다.
| 항목 | 숫자 |
|---|---|
| 2분기 매출 | 608억 달러, 1년 전보다 +28% 광고 노출 수 +14% |
| 3분기 성장률 전망 | 19~25% |
| 올해 설비투자 계획 | 1,300억~1,450억 달러 |
| 뮤즈 수수료 가정 | 1년에 1,000억 달러어치 팔리고 수수료 2%면 20억 달러 한 분석의 계산 |
3분기 전망은 2분기보다 낮고, 뮤즈 몫은 투자비에 비하면 아직 작은 돈이다.
그래서 뭘 하면 되나
메타와 아마존 중에 고르라면 나는 메타다. 다만 뮤즈 때문이 아니라 광고가 받쳐 주는 회사라서다.
| 고를 것 | 이유 |
|---|---|
| 메타 | 아마존이 막은 다음 날에도 하루 +11%였다 8월 말보다 +30%, 같은 기간 아마존 −3% |
| 근거는 광고 | 2분기 매출이 +28% 늘었다 뮤즈 수수료는 한 분석 계산으로 20억 달러, 아직 작은 돈 |
| 아마존은 보류 | 9월 내내 246~259달러에 묶여 있었다 자체 쇼핑 AI로 손님을 붙잡는지 아직 안 보인다 |
생각을 바꾸는 건 수수료율을 계속 안 밝히는데 광고 성장률마저 19% 아래로 내려갈 때다.
앱 인기는 덤이고, 메타를 고르는 이유는 광고다.
- Meta — Introducing Muse
- GeekWire — Amazon blocks Meta’s Muse
- Amazon — Alexa for Shopping
- Implicator — Amazon and Shopify Split Over Meta’s Muse
- Artificial Analysis — Muse Spark
- TipRanks — Why Meta Stock Jumped Over 11% (9월 21일)
- Memeburn — Meta Stock Rose 27% in Sept 2026, Then Lost $134 Billion
- Yahoo Finance — Meta Up 37%: Was It The Muse App Or The Ad Machine?
- StockAnalysis — 메타·아마존·QQQ 주가 기록
첫 댓글을 남겨 주세요.